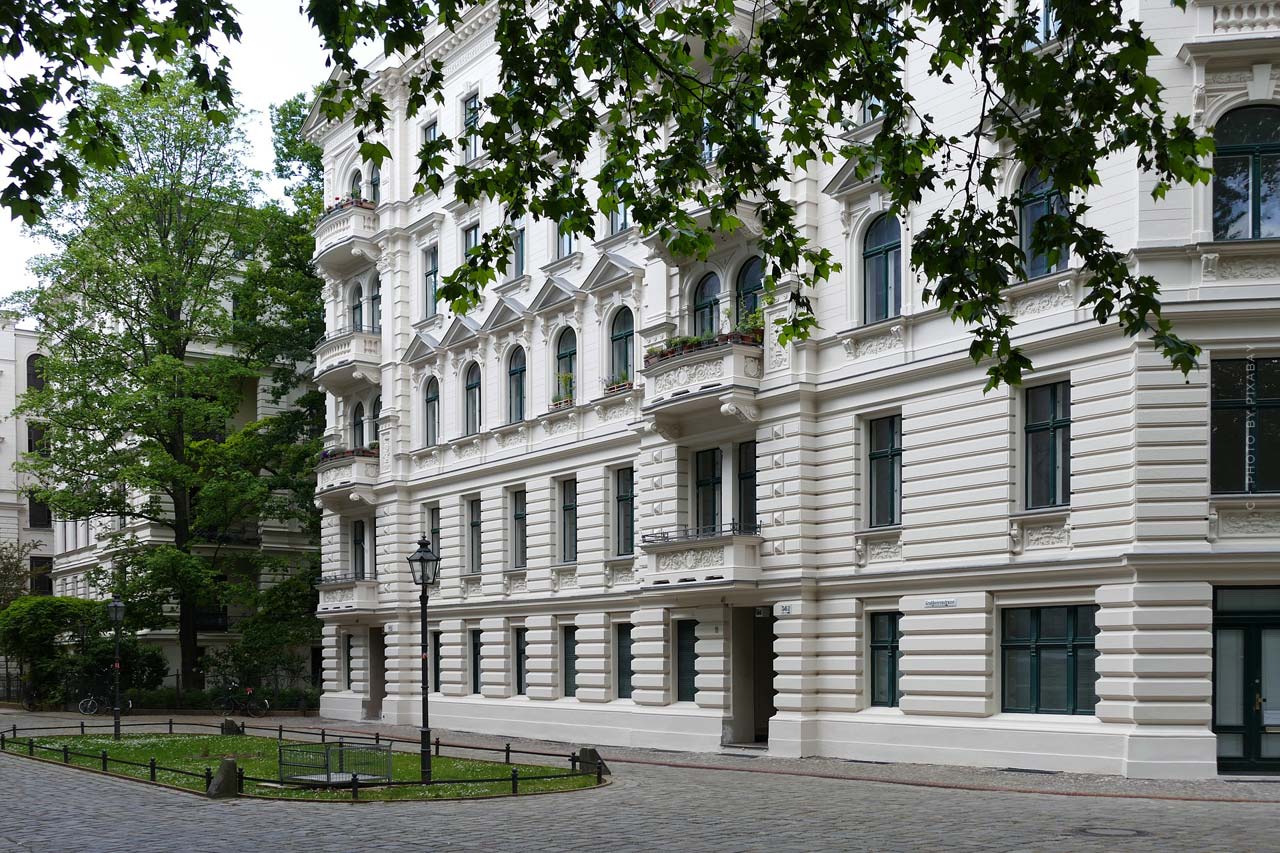
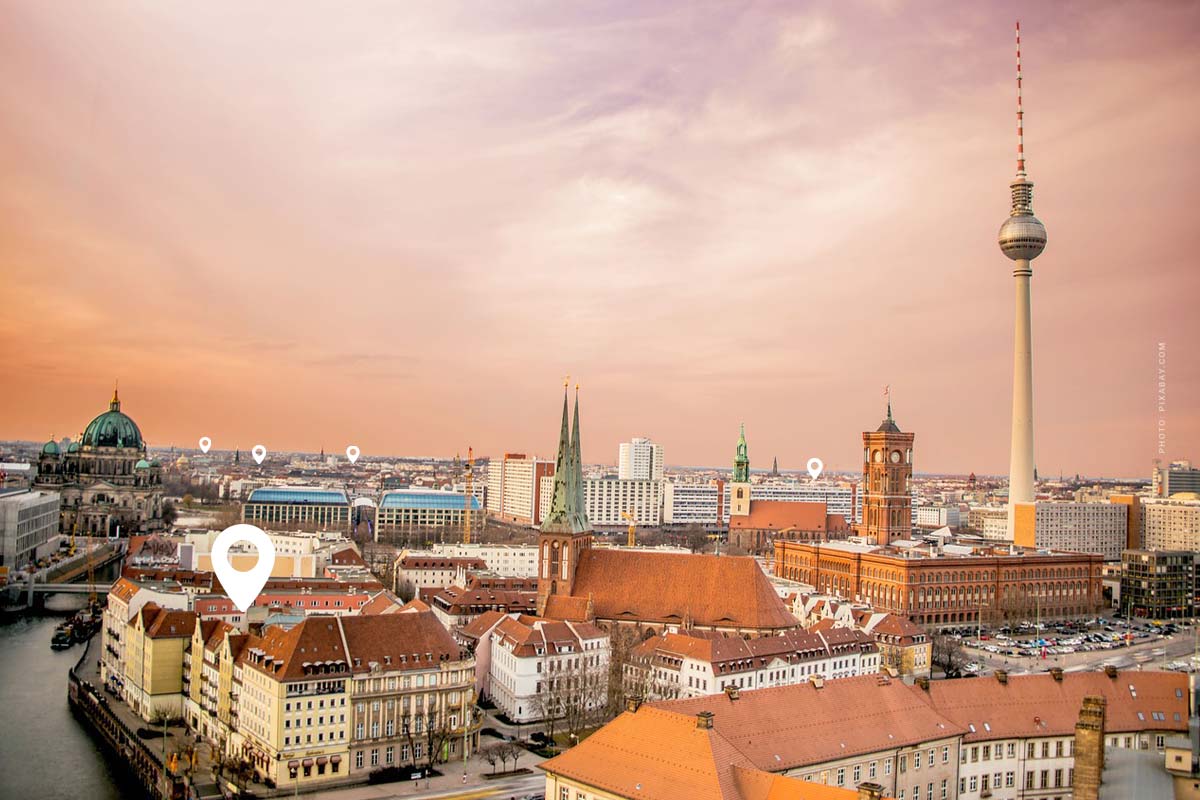
Berlin | Pankow | Immeuble collectif | 1.410.000 € avec un rendement d’env. 3,48%
Un immeuble collectif à Berlin-Pankow pour 1.410.000 € avec un rendement brut de 3,48% — à première vue un objet de rendement berlinois classique du segment moyen. Mais qui investit à Pankow devrait connaître ce quartier : avec plus de 400 000 habitants, Pankow est le quartier berlinois le plus peuplé et s’étend de Prenzlauer Berg jusqu’à Buch. Avant de calculer le multiple d’achat et le rendement net, il vaut la peine d’examiner de près le micro-emplacement, la structure des locataires et les coûts d’exploitation réalistes — car la question de savoir si cet objet tient la route comme bien immobilier comme placement de capitaux ne se décide pas dans la brochure, mais lors de la due diligence.
Pankow en un coup d’œil : quartier, sous-quartiers et micro-emplacements
Le quartier de Pankow est aussi hétérogène que presque aucun autre à Berlin. Les investisseurs commettent souvent l’erreur d’assimiler « Pankow » au sous-quartier éponyme autour de la Breite Straße — en réalité, le quartier comprend treize sous-quartiers avec des niveaux de prix et des profils d’acheteurs considérablement différents.
Les sous-quartiers les plus importants pour les investisseurs
- Alt-Pankow : bâti ancien de l’époque fondatrice le long de la Florastraße et de la Wollankstraße, ceinture du S-Bahn, structure de locataires mixte, potentiel de revalorisation
- Prenzlauer Berg : partie du quartier de Pankow, mais avec des prix 25 à 35% supérieurs à Alt-Pankow, bâti ancien rénové, clientèle académique
- Weißensee : calme, en bord de lac, nombreux bâtiments des années 1950, public familial stable
- Französisch Buchholz & Niederschönhausen : caractère de maisons individuelles, rendements locatifs plus faibles, marché des propriétaires occupants
- Buch : caractérisé par les constructions préfabriquées, prix d’entrée les plus bas du quartier, rendements bruts plus élevés mais risque de vacance plus élevé
Profil d’acheteur et structure des locataires
Alt-Pankow est dominé par de jeunes familles et des actifs de 30 à 45 ans évincés de Prenzlauer Berg, appréciant la combinaison du charme du bâti ancien, de la proximité du Mauerpark et de la bonne connexion à la ligne de ceinture. La fluctuation est modérée, et dans les objets rénovés, le taux d’impayés locatifs est généralement inférieur à 1,5% du loyer annuel froid.
Transports et infrastructures comme moteurs de valeur
La connexion S-Bahn en boucle via Schönhauser Allee et Wollankstraße, ainsi que les lignes de tramway M1 et M2, réduisent le trajet vers le centre à 15–20 minutes. À Buch, la gare S-Bahn de la ligne S2 assure la desserte, mais le temps de trajet vers la Friedrichstraße y est nettement plus long — un moteur de prix direct pour les micro-emplacements le long de la ceinture.
Fourchettes de prix à Pankow : où se situe cet objet sur le marché ?
Pour une classification honnête du prix d’achat de 1.410.000 €, il faut le comparer au micro-emplacement respectif. Le tableau suivant montre les fourchettes typiques au sein du quartier de Pankow.
| Sous-quartier | Prix d’achat €/m² (immeuble collectif) | Loyer froid €/m² | Multiple (brut) |
|---|---|---|---|
| Prenzlauer Berg | 5.500–7.500 | 13–17 | 30–35 |
| Alt-Pankow | 4.200–5.800 | 10–13 | 27–32 |
| Weißensee | 3.800–5.200 | 9–12 | 26–30 |
| Französisch Buchholz | 3.500–4.800 | 9–11 | 25–28 |
| Buch | 2.200–3.200 | 7–9 | 22–26 |
Classification du multiple de 28,7
À un rendement brut de 3,48%, le multiple d’achat s’élève à environ 28,7 — c’est conforme au marché pour un immeuble collectif de Pankow, dans la fourchette moyenne. Des multiples plus élevés (32+) ne s’observent typiquement que dans les emplacements premium de Prenzlauer Berg ou pour des constructions neuves avec certification ESG.
Règle empirique berlinoise : multiple sous 25 = bonne affaire avec risque, 25–30 = emplacement existant solide, 30+ = emplacement de premier ordre avec spéculation sur la plus-value. 28,7 à Alt-Pankow signifie : payé équitablement, la plus-value doit être le moteur, pas le flux de trésorerie.
Marge de négociation sur cet objet
- Loyers existants sous la grille des loyers : justifient une décote, car la hausse des loyers est plafonnée
- Retard de rénovation : chaque défaut identifiable = levier de négociation de 3 à 7% du prix d’achat
- Chauffage de plus de 20 ans : obligation de remplacement GEG — prévoir 30.000–60.000 €
- Classe énergétique F ou pire : exiger un plan de rénovation, marge de prix de 5 à 10%
Analyse du rendement : de 3,48% brut au rendement net réel
Le rendement brut annoncé est un simple calcul de fraction (loyer annuel froid ÷ prix d’achat). Il ignore tous les coûts qui pèsent réellement sur le flux de trésorerie du propriétaire. Pour un prix d’achat de 1.410.000 € et 3,48% brut, le loyer annuel froid s’élève à environ 49.068 €.
Postes de coûts réalistes
- Gestion : 25–30 €/unité de logement/mois — pour 6 unités, environ 2.000 € annuels
- Entretien : 8–12 €/m²/an selon la formule de Peters, plutôt dans la fourchette haute pour le bâti ancien berlinois
- Risque d’impayés locatifs : 2% du loyer cible — appliqué de façon forfaitaire
- Charges non récupérables : env. 0,3–0,5 €/m²/mois
- Constitution de réserves : réserve d’entretien séparée pour toiture, façade, chauffage
Exemple de calcul de flux de trésorerie
| Poste | Montant p.a. |
|---|---|
| Loyer annuel froid (brut) | 49.068 € |
| − Gestion | −2.000 € |
| − Entretien (10 €/m², 350 m²) | −3.500 € |
| − Risque d’impayés locatifs 2% | −981 € |
| − Charges non récupérables | −1.500 € |
| Revenus locatifs nets | ≈ 41.087 € |
| Rendement net avant financement | ≈ 2,91% |
Comme décrit dans le guide bien de rendement, le rendement réel se situe généralement 0,5 à 0,8 point de pourcentage en dessous du rendement brut — pour cet objet, on arrive à environ 2,9% avant frais de financement et impôts.
Rendement des fonds propres après financement
Si l’objet est financé par un prêt bancaire à 80% à un taux d’exemple de 4%, l’effet de levier produit un rendement des fonds propres entre 4 et 6% — selon l’amortissement, les options de remboursement anticipé et la déductibilité fiscale des intérêts d’emprunt. Pour les investisseurs à taux marginal d’imposition élevé, l’amortissement (AfA) agit en outre comme un booster de rendement supplémentaire.
- Effet de levier : le capital d’emprunt augmente le rendement tant que le rendement locatif dépasse le taux d’intérêt
- Effet d’amortissement : à 2% d’amortissement initial, l’accumulation de patrimoine croît en plus
- Économie d’impôt : l’AfA de 2% p.a. (bâti ancien avant 1925 : 2,5%) réduit le bénéfice imposable
- Sensibilité aux taux : 1 point de pourcentage d’intérêt en plus = env. 14.000 € de flux de trésorerie en moins p.a.
Frais annexes d’achat et besoin en fonds propres à Berlin
Berlin fait partie des Länder avec le taux de droit de mutation le plus élevé. Qui investit 1.410.000 € doit tenir compte de frais annexes d’achat importants — souvent omis dans le calcul du rendement.
Frais annexes concrets
- Droit de mutation Berlin : 6,0% = 84.600 €
- Notaire et registre foncier : env. 1,5% = 21.150 € (voir calcul des frais de notaire)
- Commission de courtage : à Berlin généralement partagée à parts égales, part acheteur de 3,57% possible
- Total : réalistiquement 8 à 11% en plus du prix d’achat
Structuration des fonds propres
Avec un financement bancaire typique à 80% de quotité, il faudrait ici environ 280.000 € de capital plus les frais annexes — au total env. 400.000 € de fonds propres. L’avantage berlinois : l’optimisation du droit de mutation via des share deals ne devient pertinente qu’à partir de volumes que cet objet n’atteint pas.
Ne pas oublier la réserve de liquidité
- Réparations immédiates : après l’achat, des coûts initiaux imprévus de 5.000 à 15.000 € sont fréquents
- Tampon d’impayés locatifs : 6 mois de loyer cible comme réserve, soit environ 25.000 €
- Budget de modernisation : selon la stratégie, 50.000 à 150.000 € en plus
- Régularisations de charges : à prévoir lors de la reprise de baux en cours
Risques spécifiques à Pankow et particularités du marché
Pankow est réglementairement sous surveillance — plusieurs sous-quartiers sont soumis à un règlement de préservation sociale (Milieuschutz). Cela a des conséquences directes sur le calcul de l’investissement.
- Répercussion des travaux de modernisation plafonnée : max. 8% des coûts répercutables sur le loyer annuel, souvent moins
- Obligation d’autorisation : installation d’ascenseur, modification du plan, rénovation de luxe nécessitent une autorisation administrative
- Droit de préemption du quartier : juridiquement limité, mais un risque de retard concret
- Interdiction de conversion WEG : la division en copropriétés nécessite généralement une autorisation
Ce que cela signifie pour la plus-value
Les stratégies classiques de division (acheter un immeuble collectif, diviser en copropriété, vendre séparément) ne sont plus réalisables dans de nombreux emplacements de Pankow. Le levier de valeur se déplace vers la hausse des loyers dans le cadre de la grille des loyers et vers la seule évolution de la valeur de marché — un horizon d’investissement plus long est obligatoire.
Frein aux loyers et grille des loyers berlinoise
Lors de la relocation, le loyer ne peut pas dépasser de plus de 10% le loyer comparatif local. Qui mise sur un modèle agressif de hausse des loyers sera déçu à Berlin — le levier réside dans la fermeture des écarts du parc existant (loyers inchangés depuis longtemps) et dans la modernisation avec des coûts correctement répercutés.
Liste de contrôle : due diligence avant l’achat
Avant de faire une offre, ces points devraient impérativement être vérifiés. Cette liste résume les points de contrôle critiques spécifiquement pour les objets existants berlinois.
Vérification juridique et économique
- ☐ Conformité à la grille des loyers de tous les baux en cours vérifiée
- ☐ L’objet se trouve-t-il dans une zone de protection sociale ? Demande auprès de la mairie d’arrondissement
- ☐ Certificat énergétique disponible, conformité GEG (délais de remplacement du chauffage) évaluée
- ☐ Décomptes de charges des 3 dernières années analysés
- ☐ État des réserves et évolution récente des charges de copropriété consultés
- ☐ État de la toiture, de la façade, des colonnes montantes expertisé par un professionnel
- ☐ Calculateur de flux de trésorerie passé en revue avec des valeurs réalistes
- ☐ Stratégie de sortie et délai fiscal de détention définis
- ☐ Offres de financement obtenues auprès d’au moins 3 banques
- ☐ Valeur vénale contre-vérifiée via la méthode de la valeur de rendement
Points de contrôle techniques et structurels
- ☐ Extrait du registre foncier vérifié pour les charges, servitudes et sites contaminés
- ☐ Registre des charges de construction consulté (souvent négligé)
- ☐ Amiante, PCB, laine minérale exclus dans les bâtiments antérieurs à 1995
- ☐ Renouvellement des colonnes montantes eau/eaux usées documenté
- ☐ Sinistres assurance des 10 dernières années demandés
Stratégie de sortie : vente après 10 ans à Pankow
La taxe sur la spéculation immobilière ne s’applique plus aux biens loués après l’expiration du délai de spéculation de dix ans (§23 EStG). Qui mise sur une plus-value à long terme à Pankow devrait planifier fermement cet horizon.
Évolution réaliste de la valeur
Les immeubles collectifs de Pankow ont réalisé des rendements annuels à deux chiffres grâce à la plus-value au cours des dix dernières années — cette phase est révolue. Réalistiquement, une plus-value de 1,5 à 3% p.a. est attendue dans les prochaines années dans les emplacements stables, et sans doute plus dans les quartiers en revalorisation comme Alt-Pankow. Vous trouverez l’accès au marché via notre aperçu acheter un immeuble collectif.
Comparaison des formes de vente
- Asset deal à un investisseur privé : voie classique, large cercle d’acheteurs, plein droit de mutation à la charge de l’acheteur
- Share deal : pertinent seulement à partir de volumes à sept chiffres, structuration complexe via GmbH/KG
- Division et vente séparée : généralement impossible dans les zones de protection sociale, sinon plus-value élevée
- Vente à un investisseur institutionnel : prix plus bas, mais rapide et simple
Optimisation fiscale à la sortie
Outre le délai de spéculation, les particuliers bénéficient aussi du privilège d’encaisser les plus-values de cession totalement exonérées d’impôt après 10 ans. Qui détient l’objet dans le patrimoine d’exploitation ou est classé comme marchand de biens commercial (limite des trois objets) perd ce privilège — la structuration juridique avant l’achat fait donc partie de toute planification d’investissement sérieuse.
FAQ : investir à Pankow
Un rendement brut de 3,48% à Pankow est-il bon ou mauvais ?
3,48% brut correspondent à un multiple d’achat
Amortissement immobilier (AfA) : calcul, taux et exemple
Immobilien-GmbH 2026 : la SARL allemande vaut-elle le coup pour les investisseurs immobiliers ?
Louer un jet privé ? Mon expérience – et à combien revient vraiment un vol charter
Registre foncier : Structure, sections et mentions importantes expliquées
Quelle est la taxe d’héritage en Allemagne ? Exemple de calcul pour un héritage de 100 Mio. € + optimisation fiscale
Berlin | Reinickendorf | Immeuble collectif | 3.400.000 € avec un rendement d’environ 4,09 %
Cours de maître « Propriétaire » d’Alex Fischer : coaching, expérience, contenu
Le masterclass « Investisseur immobilier » d’Alex Fischer : coaching, expérience, contenu
Cours de maître « Intelligence financière » d’Alex Fischer : coaching, expérience, contenu
Cours de maître « Karriere Power » d’Alex Fischer : coaching, expérience, contenu