
Berlin | Steglitz | Immeuble collectif | 3.550.000 € avec un rendement d’environ 3,73 %
Un immeuble collectif entièrement loué à Berlin-Steglitz pour 3.550.000 € avec environ 3,73 % de rendement brut — cela ressemble à un bien existant solide, mais soulève pour tout investisseur sérieux les mêmes questions : le multiple de prix d’achat est-il correct pour cet emplacement ? Comment ce bien en tant qu’investissement en capital se compare-t-il à Mitte ou Charlottenburg ? Et quelle dynamique locative se cache réellement derrière le loyer existant ? Cet article situe Steglitz comme emplacement d’investissement, vérifie le chiffre de rendement et montre où se trouve le véritable levier de valeur.
Steglitz dans le profil des investisseurs : pourquoi calme ne veut pas dire ennuyeux
Steglitz — formellement partie de l’arrondissement de Steglitz-Zehlendorf dans le sud-ouest de Berlin — est l’un de ces quartiers qui restent souvent derrière Mitte, Prenzlauer Berg ou Friedrichshain sur le radar d’investissement suprarégional. C’est précisément le point du point de vue de l’investisseur : volatilité plus faible, fidélité locative plus élevée, taux de vacance plus bas.
L’emplacement autour de Schloßstraße, Steglitzer Damm et les rues résidentielles vers Lichterfelde attire depuis des décennies un profil de locataires idéal pour les détenteurs à long terme :
- Classe moyenne éduquée : forte proportion d’universitaires, la FU Berlin juste à côté, de nombreux enseignants et fonctionnaires
- Familles : lycées, écoles primaires et espaces verts comme le Stadtpark Steglitz retiennent les familles pendant plus de 10 ans
- Seniors avec du capital : forte proportion de locataires de longue date qui occupent leur logement depuis les années 80/90
- Navetteurs : l’anneau du S-Bahn, la U9 et la bretelle d’autoroute A103 assurent des actifs stables
- Étudiants : proche de la FU et de la HTW, mais sans l’usure des colocations de Neukölln
Micro-emplacement : quelles adresses portent le rendement
À l’intérieur de Steglitz, il existe des paliers de prix nets. Les meilleurs emplacements se situent entre Bismarckstraße, Grunewaldstraße et la limite avec Dahlem. Les emplacements moyens se trouvent autour de Steglitz Nord et vers Friedenau. Les fourchettes de prix inférieures se trouvent dans les zones proches de l’autoroute urbaine et des rues secondaires à caractère commercial.
Substance de construction typique
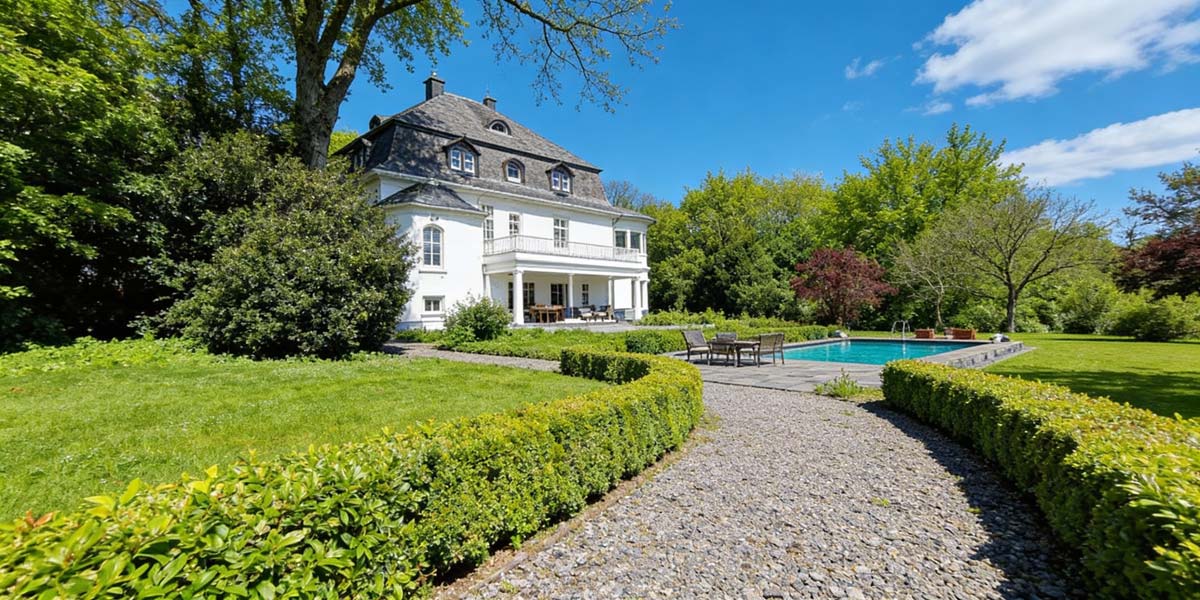
Steglitz est un arrondissement d’immeubles anciens avec une forte proportion de bâti wilhelminien et des années 1920, complété par la reconstruction des années 1950 et quelques îlots de constructions neuves isolés. Pour les investisseurs, cela signifie : une substance solide, mais souvent un retard de rénovation au niveau des colonnes, toitures et façades — des points à intégrer dans le calcul lors de l’évaluation d’un immeuble collectif.
Niveau de prix à Steglitz : ce que le €/m² dit vraiment
Le tableau suivant place le bien d’investissement dans la comparaison des arrondissements berlinois. Ce qui compte n’est pas le prix au mètre carré médiatisé pour les appartements en copropriété, mais le prix au mètre carré pour les immeubles collectifs loués existants.
| Arrondissement de Berlin | Immeuble collectif €/m² (existant) | Multiple de prix d’achat | Loyer net €/m² |
|---|---|---|---|
| Mitte / Prenzlauer Berg | 5 500–7 500 € | 28–34 | 14–18 € |
| Charlottenburg | 5 000–6 800 € | 26–32 | 13–16 € |
| Steglitz | 4 500–6 500 € | 22–28 | 12–16 € |
| Neukölln | 4 200–5 800 € | 24–30 | 11–14 € |
| Marzahn / Hellersdorf | 2 200–3 200 € | 18–22 | 8–10 € |
Classement dans la comparaison des arrondissements
Steglitz se situe ainsi dans la tranche supérieure moyenne — moins cher que Mitte, mais avec une stabilité locative comparable. C’est précisément cette combinaison qui rend l’arrondissement attractif pour les investisseurs défensifs.
Pourquoi le €/m² seul ne suffit pas
Pour les immeubles collectifs, le prix au mètre carré n’est qu’une valeur de contrôle secondaire. La véritable métrique d’évaluation est le multiple de prix d’achat combiné au potentiel de croissance des loyers. Deux immeubles avec un €/m² identique peuvent différer de 30 % en termes de rendement réel — selon la structure locative, la substance du bâtiment et l’état de rénovation.
Les 3,73 % à l’épreuve de la réalité
Un rendement brut de 3,73 % sur 3.550.000 € correspond à un loyer froid net annuel d’environ 132.400 €. Cela semble peu spectaculaire à première vue — mais c’est conforme au marché pour un emplacement A berlinois. Ce qui compte, c’est l’écart avec le rendement net après charges d’exploitation.
Règle empirique : sur un multiple de prix d’achat de 27 pour un immeuble collectif berlinois existant, il reste typiquement 2,4 à 2,8 % de rendement net avant financement, après gestion, entretien et charges non répercutables.
Exemple de calcul de cash-flow
| Poste | Annuel |
|---|---|
| Loyer froid net (3,73 %) | +132.400 € |
| Charges d’exploitation non répercutables (~15 %) | −19.860 € |
| Provision pour entretien (10 €/m² × ~1.400 m²) | −14.000 € |
| Intérêts (60 % LTV, 4,0 %) | −85.200 € |
| Amortissement (2 %) | −42.600 € |
| Cash-flow avant impôts | −29.260 € |
Même un bien de Steglitz bien calculé ne génère pas de cash-flow positif dans la phase de taux actuelle avec 60 % de capitaux empruntés — le rendement provient de l’amortissement, de la protection contre l’inflation et de la hausse des loyers lors du changement de locataire. Quiconque recherche des cash-flows plus élevés devrait comparer différents taux de fonds propres dans le calculateur de cash-flow.
Le véritable levier de valeur : les loyers existants
À Steglitz, on trouve un nombre supérieur à la moyenne de baux en cours depuis 15 ans ou plus. Ces loyers sont souvent inférieurs de 25 à 40 % au niveau du marché. Cela signifie : le rendement brut indiqué est un plancher conservateur — lors du renouvellement naturel des locataires, un couloir de hausse des loyers considérable s’ouvre, qui peut nettement augmenter le rendement effectif sur 10 ans.

Frais annexes d’achat et financement à Berlin
Berlin fait partie, avec des droits de mutation de 6,0 %, des Länder les plus chers. Sur le prix d’achat de 3.550.000 €, cela représente à lui seul 213.000 € de droits de mutation.
Répartition des frais annexes d’acquisition
- Droits de mutation à Berlin : 6,0 % = 213.000 €
- Notaire et registre foncier : env. 1,5–2,0 % = 53.000–71.000 € (voir calculateur de frais de notaire)
- Honoraires d’agence : selon le mandat, souvent 3,57 % TTC à la charge de l’acheteur
- Expertise d’évaluation / due diligence : 5.000–15.000 €
- Total des frais annexes d’achat : typiquement 8–12 % — à calculer précisément dans le calculateur de frais annexes d’achat
Structure de financement et point de vue bancaire
Les investisseurs devraient estimer prudemment le besoin en fonds propres aux frais annexes plus 30 à 40 % du prix d’achat afin de structurer un financement immobilier viable. Les banques berlinoises évaluent souvent en interne les immeubles collectifs 5 à 10 % en dessous de l’expertise de valeur vénale — ce qui réduit encore le ratio prêt/valeur finançable.
Amortissement et stratégie de durée
Pour les détenteurs à long terme avec un horizon d’investissement durable, un taux d’amortissement initial de 1,5 à 2,5 % avec une durée de taux fixe d’au moins 10 ans est recommandé. Quiconque garde un œil sur le délai de spéculation devrait lier la durée du taux fixe à la période de détention prévue — un prêt forward peut amortir le choc des taux lors d’un refinancement ultérieur.

Liste de contrôle : audit préalable avant l’achat
Avant de faire une offre à Steglitz, les points suivants devraient être vérifiés :
- ☐ Comparaison avec le miroir des loyers : les loyers existants sont-ils inférieurs au loyer comparable local ? Quel potentiel de hausse ?
- ☐ Structure locative : répartition par âge, durées de contrat, baux échelonnés/indexés
- ☐ Retard de rénovation : toiture, façade, colonnes, chauffage, fenêtres — durée de vie résiduelle documentée ?
- ☐ Certificat énergétique : classe d’efficacité, obligations GEG à venir
- ☐ Protection sociale / interdiction de conversion : l’immeuble se trouve-t-il dans une zone de préservation sociale ?
- ☐ Registre foncier : charges, droits de passage, droits d’habitation, pollutions dans le registre des charges de construction
- ☐ Méthode d’évaluation : la méthode de capitalisation du revenu comme méthode principale pour les immeubles collectifs
- ☐ Scénario de sortie : délai de spéculation et durée de détention fiscale pris en compte
Perspective fiscale : conserver ou vendre
Comme décrit dans le guide sur la taxe de spéculation immobilière, le délai de 10 ans selon le §23 EStG s’applique aux biens loués. Quiconque vend un immeuble collectif de Steglitz dans ce délai est imposé sur la plus-value au taux personnel de l’impôt sur le revenu — pour un investisseur à la tranche maximale, 42 à 45 % plus la surtaxe de solidarité.
Scénario d’évolution de la valeur
Steglitz a montré, lors des derniers cycles de marché, une évolution de valeur plus modérée mais plus stable que les arrondissements du centre-ville. Avec une hausse annuelle de valeur supposée de 2 %, la valeur vénale après 10 ans serait d’environ 4,33 M€ — plus un gain d’amortissement d’environ 426.000 €. Le rendement effectif des fonds propres est ainsi nettement supérieur au rendement brut indiqué.
Succession et transmission générationnelle
Pour les family offices et les investisseurs privés fortunés, un immeuble collectif à Steglitz est un capital générationnel classique. Les droits de succession sur l’immobilier permettent des abattements de 400.000 € par enfant tous les 10 ans — grâce à des donations anticipées, la charge fiscale sur un bien de 3,55 M€ peut être considérablement réduite.
Amortissement et charge fiscale courante
Le taux d’amortissement linéaire pour les bâtiments existants est de 2 % par an sur la part bâtiment. Avec une part bâtiment réaliste de 75 %, cela donne un amortissement annuel d’environ 53.250 € — ce qui réduit sensiblement l’excédent locatif imposable et peut même rendre le cash-flow après impôts positif, alors qu’il est négatif avant impôts.
Comparaison avec d’autres classes d’actifs
Un rendement brut de 3,73 % ne paraît pas spectaculaire en comparaison directe avec les obligations d’État ou les dépôts à terme — la force réside dans le levier et la protection contre l’inflation. Quiconque examine différentes options devrait utiliser la comparaison de rendement intégrant les effets d’inflation et fiscaux.
Les alternatives en comparaison directe
- Obligation d’État à 10 ans : nominalement sûre, souvent négative en termes réels après inflation
- ETF DAX : historiquement ~7 % par an, mais volatil et sans effet de levier
- Immeuble collectif Berlin Steglitz : 2,4–2,8 % net + amortissement + plus-value + protection contre l’inflation
- Immeuble collectif ville B : 4,5–6,0 % brut, mais risque de vacance plus élevé
- Fonds immobiliers ouverts : 1,5–2,5 %, mais liquidité limitée
Pourquoi le levier fait la différence
La différence décisive entre un immeuble collectif et des classes d’actifs liquides est le financement bancaire à des conditions d’actifs réels. Avec 60 % de capitaux empruntés, l’investisseur travaille avec l’argent de la banque — la plus-value s’applique intégralement à ses propres fonds propres. Une hausse de 2 % de la valeur vénale correspond, avec cet effet de levier, à environ 5 % de rendement des fonds propres, sans qu’un seul centime de loyer ne soit encaissé.
Particularités de commercialisation à Steglitz
Quiconque souhaite acheter ou vendre un immeuble collectif à Steglitz devrait connaître les particularités de la structure des acheteurs et des vendeurs. La durée de commercialisation des biens de rendement bien agencés est souvent inférieure à 90 jours, car un pool rodé de family offices, de fondations et de détenteurs à long terme acquiert activement.
Structure des acheteurs et de la commercialisation
- Profil des acheteurs : détenteurs à long terme berlinois, family offices d’Allemagne du Sud, investisseurs privés internationaux
- Canal de commercialisation : souvent hors marché — seulement 30 à 40 % des transactions se déroulent publiquement
- Indication de prix : basée sur le multiple (22–28x le loyer froid net annuel), pas sur le €/m²
- Marge de négociation : 3 à 7 % en dessous du prix affiché avec une argumentation de due diligence solide
- Durée de closing : 8 à 14 semaines avec des acheteurs structurés
Perspective d’initié : le hors marché comme norme
À Steglitz, une part considérable des transactions d’immeubles collectifs n’est jamais proposée publiquement. Les vendeurs apprécient la discrétion, les relations locatives établies et le fait d’éviter toute spéculation sur l’immeuble. Quiconque cherche sans connexion à un réseau local ne voit que le marché public nettement plus restreint — et y paie généralement les multiples les plus élevés, car les biens vraiment intéressants changent de main directement entre détenteurs à long terme et family offices.
Du côté du vendeur : quand la voie hors marché est rentable
Pour les propriétaires, la vente discrète est particulièrement attractive lorsque les baux doivent rester intacts, que le gestionnaire ne doit pas signaler de changement, ou que des configurations fiscales exigent un cercle d’acheteurs clairement défini. La prime hors marché typique ne se trouve pas dans le prix

Influencer Marketing : la créativité rencontre la stratégie – Rejoignez CM Creator

Amortissement immobilier (AfA) : calcul, taux et exemple
Immobilien-GmbH 2026 : la SARL allemande vaut-elle le coup pour les investisseurs immobiliers ?

Immobilier et IA conformes au RGPD : Protection des données, valeurs foncières de référence et droit du logement pour les investisseurs
Registre foncier : Structure, sections et mentions importantes expliquées

Résiliation pour besoin personnel : conditions, délais & droits du locataire

Berlin | Reinickendorf | Immeuble collectif | 4.650.000 € avec un rendement d'environ 4,5 %
Berlin | Moabit | Immeuble collectif | 5.300.000 € avec un rendement d'environ 4,0 %

Cannabis commandé en ligne ! #GameChanger - Expériences avec CannaZen

Créer son propre logiciel immobilier : exemple ChatGPT pour la création de liens, investissement